ทะเบียนทรัพย์สินต้องตอบคำถามอะไร?
ค่าเสื่อมราคาเป็นรายจ่ายที่ไม่มีเงินสดจ่ายออกไปจริง ผู้ตรวจจึงไล่ที่มาของตัวเลขทีละรายการ ราคาทุนเท่าไร เริ่มคิดค่าเสื่อมวันไหน อายุการใช้งานกี่ปี ใช้วิธีอะไร ค่าเสื่อมสะสมถึงต้นงวดเท่าไร และงวดนี้คิดเพิ่มเท่าไร
ฝั่งภาษี พระราชกฤษฎีกาฉบับที่ 145 กำหนดอัตราสูงสุดที่หักเป็นรายจ่ายได้ เช่น อาคารถาวรไม่เกินร้อยละ 5 ต่อปี ทรัพย์สินอื่นที่เสื่อมราคาได้ นอกจากที่ดินและสินค้า ไม่เกินร้อยละ 20 ต่อปี ถ้านโยบายบัญชีคิดเร็วกว่านั้น ส่วนที่เกินต้องบวกกลับตอนคำนวณกำไรสุทธิทางภาษี
Business Central มาตรฐานเก็บอะไรไว้แล้ว?
โมดูล Fixed Assets ของ Business Central มาตรฐานครบในเชิงข้อมูล ทรัพย์สินทุกชิ้นมี FA Card ผูกกับ FA Posting Group สำหรับลงบัญชี และคิดค่าเสื่อมผ่าน Depreciation Book ที่ตั้งได้หลายเล่มตามวัตถุประสงค์ แต่ละเล่มเลือกได้ว่าจะผูกกับ G/L หรือไม่
จุดที่มักสับสนคือชื่อรายงาน Fixed Asset Register ของ Business Central เป็นทะเบียนรายการที่ Post เรียงตามเลข Register ไม่ใช่ทะเบียนทรัพย์สินแบบที่ผู้สอบบัญชีไทยคุ้นเคย รายงานมาตรฐานที่ใกล้ที่สุดคือ Fixed Asset Book Value 01 และ 02 ซึ่งยังเป็นรูปแบบภาษาอังกฤษ และเรียงคอลัมน์ไม่ตรงกับที่ทีมบัญชีไทยใช้ส่งต่อ
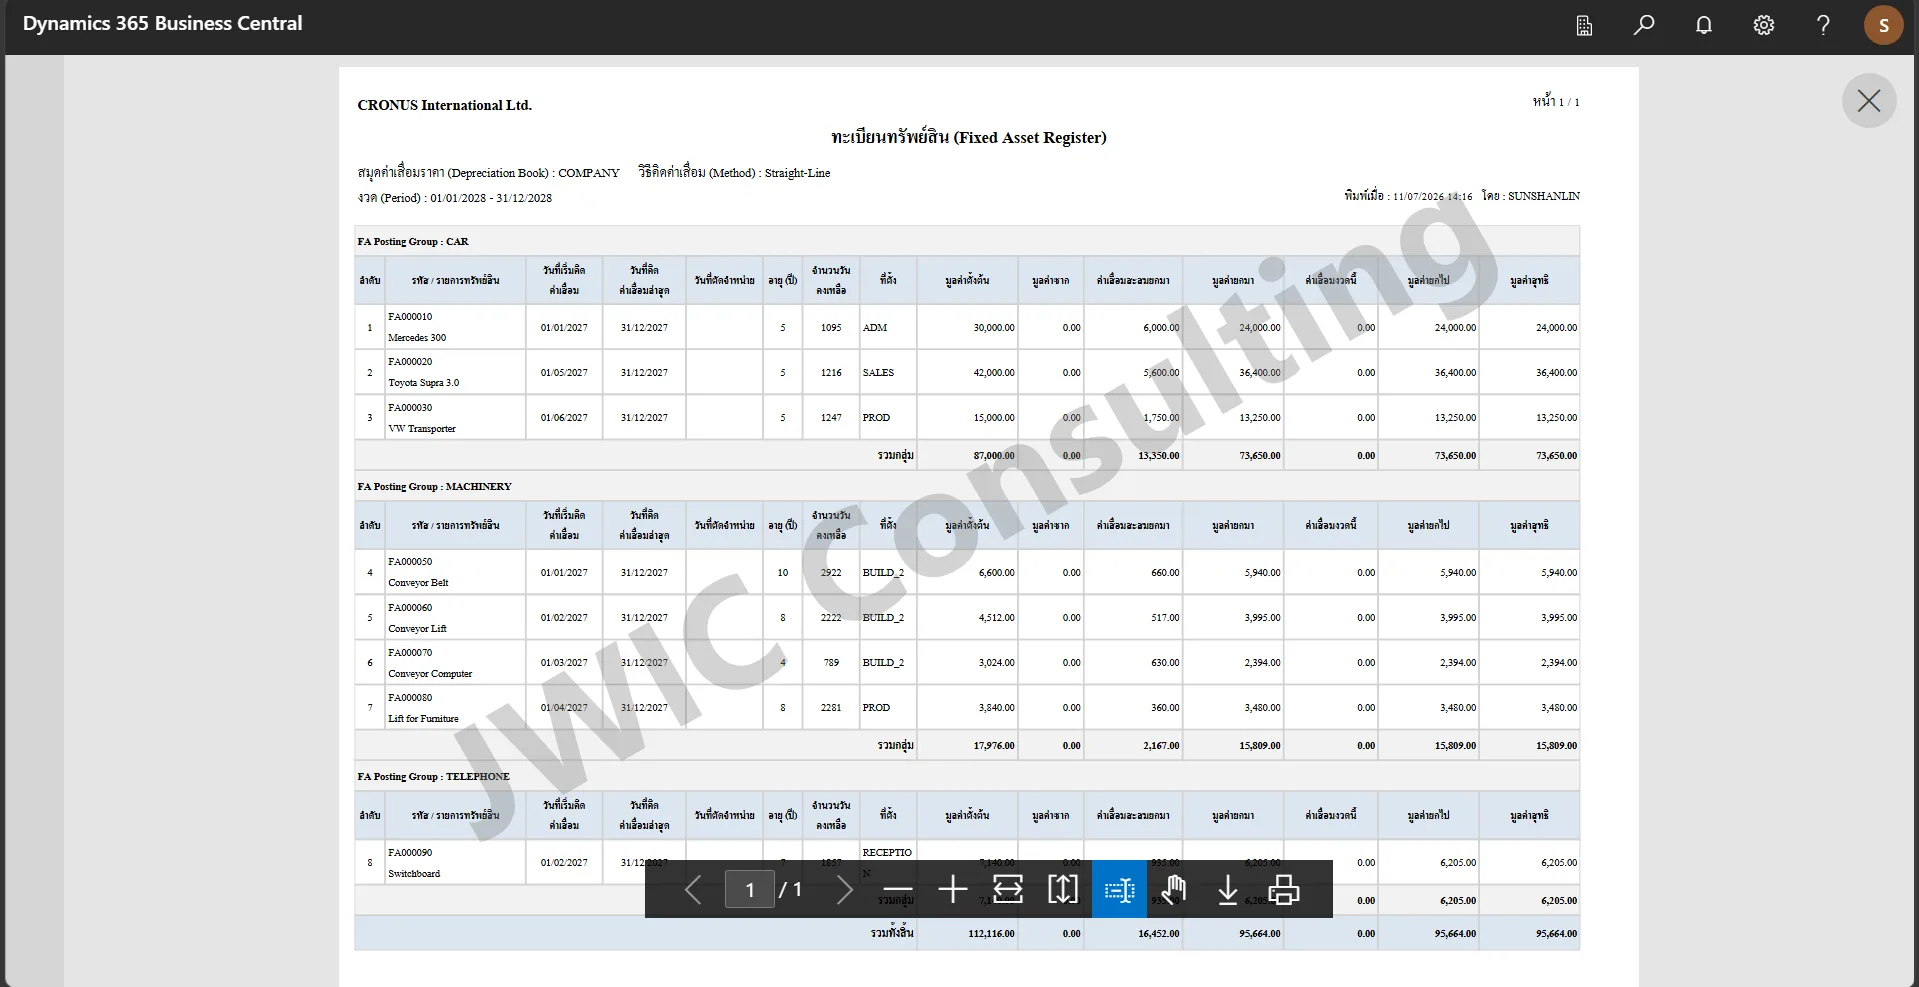
คอลัมน์ที่ทะเบียนทรัพย์สินควรมี
- รหัสและชื่อทรัพย์สิน ที่ตั้งหรือหน่วยงานที่ใช้
- วันที่เริ่มคิดค่าเสื่อม วันที่คิดค่าเสื่อมล่าสุด และวันที่ตัดจำหน่าย
- อายุการใช้งานเป็นปี และจำนวนวันที่เหลือ
- มูลค่าตั้งต้น มูลค่าซาก ค่าเสื่อมสะสมยกมา ค่าเสื่อมงวดนี้ มูลค่ายกไป และมูลค่าสุทธิ
ค่าเสื่อมทางบัญชีกับทางภาษีไม่จำเป็นต้องเท่ากัน
ถ้าอายุการใช้งานตามนโยบายบัญชีสั้นกว่าที่กฎหมายภาษียอม ให้ตั้ง Depreciation Book สองเล่ม เล่มบัญชีผูก G/L ส่วนเล่มภาษีไม่ผูก ใช้คำนวณส่วนต่างตอนทำภาษีเงินได้นิติบุคคล รายการซื้อ ค่าเสื่อม และการจำหน่าย ส่งลงทั้งสองเล่มพร้อมกันได้ด้วย Duplication List ทะเบียนทรัพย์สินก็พิมพ์ได้ทีละเล่ม ผู้ตรวจเห็นทั้งสองชุดจากข้อมูลทรัพย์สินชุดเดียว
Stock Card: ไล่รับ-จ่ายได้ทีละเอกสาร
ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มที่ขายสินค้าต้องทำรายงานสินค้าและวัตถุดิบตามมาตรา 87 แสดงรับ จ่าย และคงเหลือของสินค้าแต่ละรายการ แยกตามสถานประกอบการ ตามประกาศอธิบดีฯ ฉบับที่ 89 รายงานนี้ทำด้วยคอมพิวเตอร์และใช้ภาษาไทยหรือภาษาอังกฤษก็ได้ นอกจากเรื่องภาษี Stock Card ยังเป็นเอกสารที่ใช้ตอบคำถามว่าต้นทุนขายเดือนนี้มาจากไหนด้วย
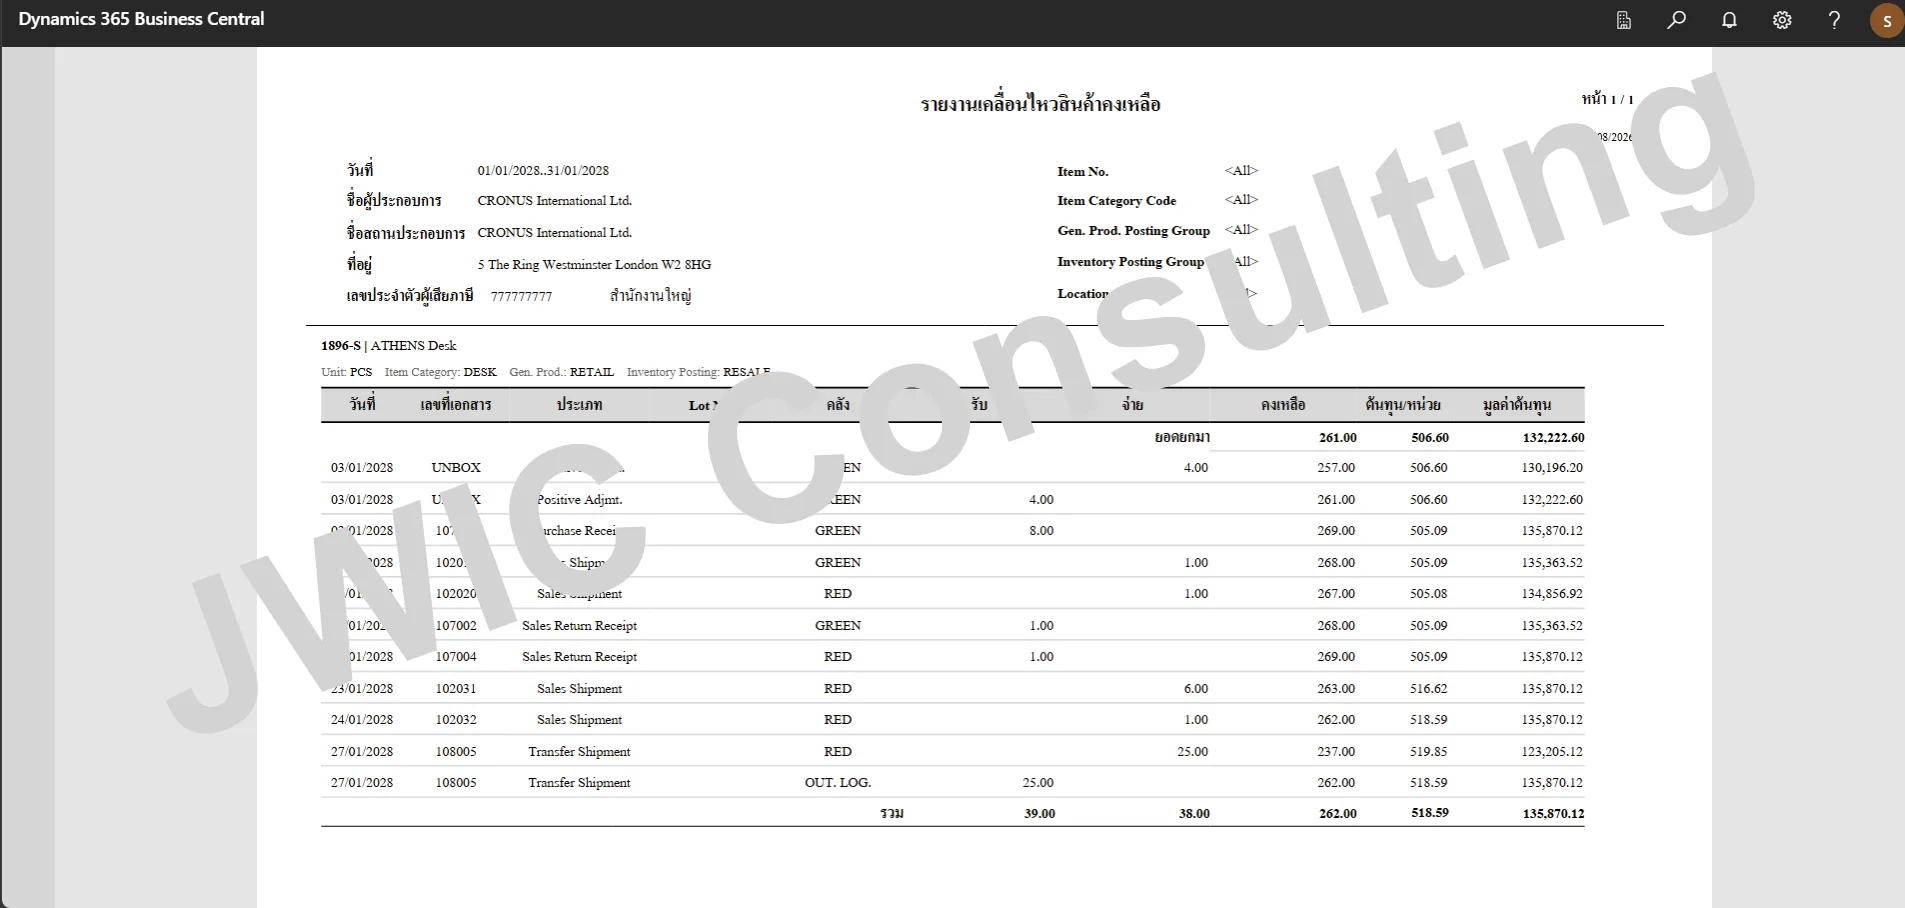
Business Central เก็บทุกการเคลื่อนไหวไว้ใน Item Ledger Entry และเก็บต้นทุนไว้ใน Value Entry ข้อมูลพอจะออก Stock Card ได้ครบ ที่ต้องเพิ่มคือรายงานที่เรียงรายการต่อสินค้า เริ่มจากยอดยกมา แล้วบอกคงเหลือและมูลค่าหลังเอกสารแต่ละใบ
ทำไมต้นทุนใน Stock Card ยังขยับได้?
ถ้าสินค้าใช้ต้นทุนเฉลี่ย หรือมีค่าใช้จ่ายตามมาทีหลังอย่างค่าขนส่งที่ลงเป็น Item Charge ต้นทุนของรายการจ่ายจะถูกปรับตอนรัน Adjust Cost – Item Entries แล้วค่อยลงบัญชีด้วย Post Inventory Cost to G/L พิมพ์ Stock Card ก่อนสองขั้นนี้ ตัวเลขต้นทุนก็อาจยังไม่ตรงกับงบ
วิธีที่เราใช้คือตั้งสองงานนี้ใน Job Queue ให้รันทุกคืน แล้วรันซ้ำอีกรอบก่อนปิดงวด Stock Card ที่ส่งให้ผู้สอบบัญชีจะได้ตรงกับยอดสินค้าคงเหลือใน G/L
JWIC Localization ช่วยตรงไหน
- ทะเบียนทรัพย์สินรูปแบบไทย แยกตามกลุ่มทรัพย์สิน แสดงค่าเสื่อมสะสมยกมา ค่าเสื่อมงวดนี้ และมูลค่ายกไป เลือกสมุดค่าเสื่อมและงวดได้
- Stock Card รายสินค้า รับ จ่าย คงเหลือ พร้อมต้นทุนต่อหน่วยและมูลค่า กรองตามคลัง หมวดสินค้า และ Posting Group ได้
- หัวรายงานมีชื่อผู้ประกอบการ สถานประกอบการ ที่อยู่ และเลขประจำตัวผู้เสียภาษีพร้อมสาขา
ทรัพย์สินที่ย้ายมาจากระบบเดิมต้องลงราคาทุนและค่าเสื่อมสะสมถึงวันตัดยอดให้ครบก่อนเปิดใช้งาน Microsoft แนะนำให้ลงยอดยกมาตอนที่ยังไม่เปิดการผูกกับ G/L แล้วค่อยเปิดทีหลัง ข้ามขั้นนี้ไป ทะเบียนทรัพย์สินปีแรกก็จะไม่ตรงกับงบ
อ้างอิง: พระราชกฤษฎีกาฉบับที่ 145 · ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม ฉบับที่ 89 · Microsoft Learn: Set up general fixed assets information · Fixed Asset Register (report) · Reconcile inventory costs with the general ledger
ผู้สอบบัญชีขอทะเบียนทรัพย์สินทีไร ต้องทำใน Excel ทุกที?
นัดคุยเพื่อดูว่าข้อมูลทรัพย์สินและสินค้าของคุณพร้อมออกรายงานจากระบบแค่ไหน แล้วดู Demo รายงานทั้งสองแบบ ไม่มีค่าใช้จ่าย